
大跌5%,LVMH第三季度时装皮具为何大幅下滑?
时尚商业Daily / 10月13日 作者:陈舒
中国市场需求转弱、核心品牌增长失速、消费者重新审视奢侈品的价格与价值,当涨价不再足以推动增长,LVMH必须面对一个更深层的问题,消费者为什么还愿意为品牌溢价买单。
全球最大奢侈品集团LVMH的复苏,再次遭遇挫折。
当地时间10月12日,LVMH公布2026年第三季度业绩,集团当季收入为185.04亿欧元,有机收入同比增长1%,低于分析师预期的1.3%。
更令市场失望的是,作为集团增长与盈利核心的时装与皮具部门,有机收入同比下跌5%至82.45亿欧元,远差于市场预期的下跌1.8%,这意味着,LVMH刚刚建立起来的复苏势头,再次出现反复,令行业信心受挫。
第二季度,时装与皮具部门曾恢复1%的有机增长,集团整体有机收入增速也达到3%,进入第三季度,前者重新转为负增长,后者则放缓至1%,对于一家旗下拥有LV、Dior、Celine、Fendi等奢侈品牌的集团而言,这不仅是一份低于预期的季度财报,更暴露出核心业务恢复增长的艰难。
从前三季度累计表现看,LVMH收入为571.48亿欧元,有机收入增长2%,但按报告口径同比下降2%,其中,时装与皮具部门前三季度有机收入下降2%,精品零售增长6%,手表与珠宝增长8%,葡萄酒与烈酒增长5%,香水与化妆品则持平。
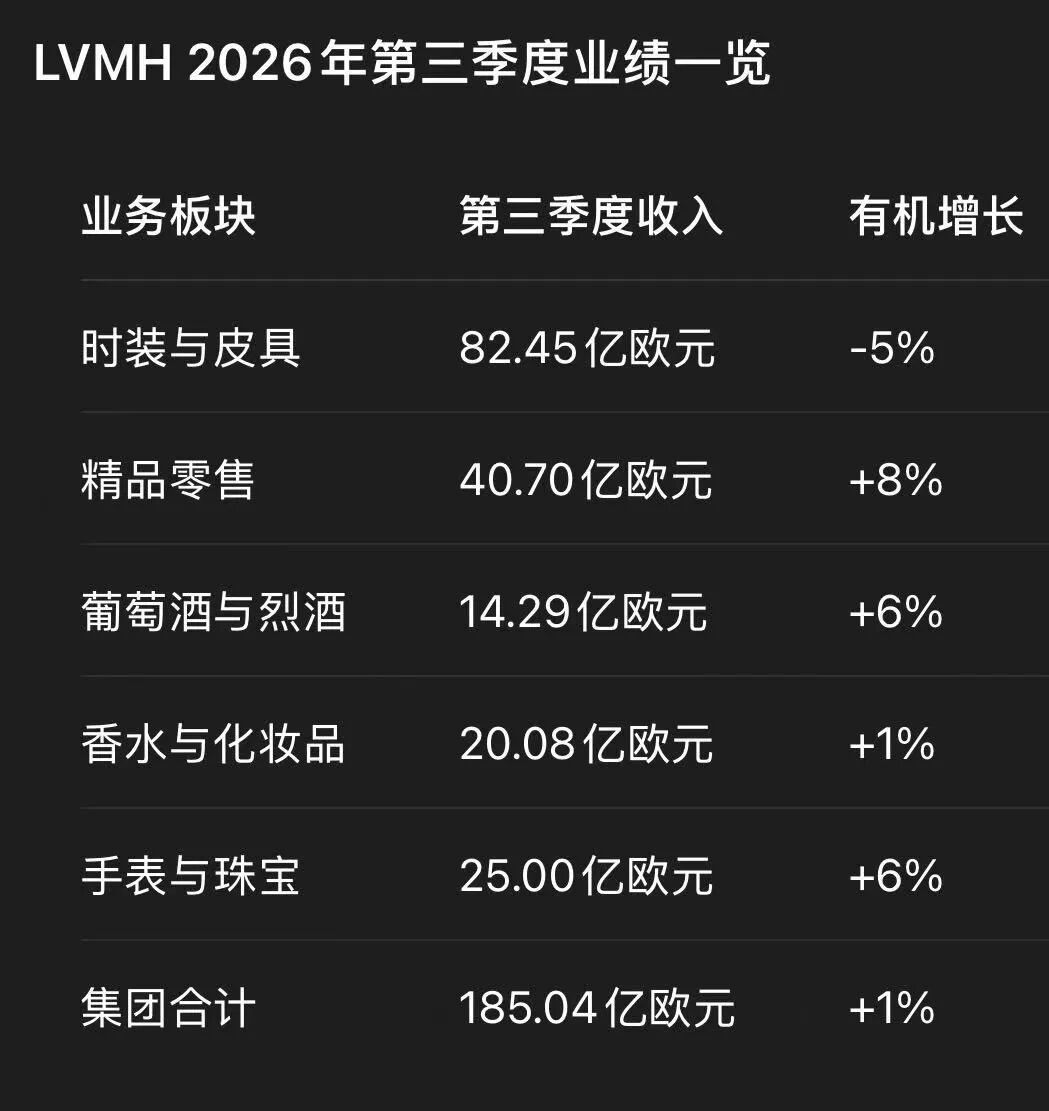
可以看出集团内部的增长分化已经相当明显。
业绩数据也揭示了一个更值得关注的事实,LVMH并非所有业务都在衰退,真正的问题在于,曾经最能创造规模与利润的时装与皮具部门,正在失去增长动能,但其他业务的增长暂时还不足以完全抵消这一压力。
究竟是什么拖慢了LVMH的复苏,中国市场需求转弱是最直接的因素,但如果把问题简单归结为中国消费者减少购买,就可能低估这轮调整的深度,中国需求变化、奢侈品涨价模式的边际效应、品牌产品吸引力的分化以及不同地区消费动能的变化,正在共同影响LVMH的增长。
中国市场的变化,首先冲击了奢侈品最重要的增长引擎。
LVMH在财报中明确指出,第三季度中国市场的消费环境不如此前,尤其是季度初表现疲弱,与此同时,美国、欧洲和日本市场保持良好增长,按地区划分,亚洲市场有机收入下降5%,美国市场则增长5%。
但需要强调的是,LVMH没有单独披露中国内地第三季度收入,亚洲整体下滑5%并不等于中国市场下滑5%,管理层对中国市场环境的直接表态,已经足以说明,中国需求仍是影响集团业绩的重要变量。
过去十多年,中国消费者推动了全球奢侈品行业的快速扩张,LV的经典手袋、Dior的成衣与配饰,以及蒂芙尼、宝格丽的高级珠宝,都曾从中国消费增长中受益,对于LVMH而言,中国不仅是销售市场,更是支撑品牌规模扩张、门店网络增长和高端消费升级的重要力量。
如今,问题已经不只是消费者是否有能力购买奢侈品,而是他们是否愿意继续以过去的频率和价格购买。
当资产价格预期转弱、财富效应减退、消费者信心趋于谨慎时,手袋、成衣等非必需消费往往更容易受到影响,即使购买力仍然存在,消费者也可能推迟购买、降低购买频率或者重新分配预算。
这也解释了为什么奢侈品市场的调整,并不一定表现为所有品牌、所有产品同时大幅下跌,更常见的情况是,消费者仍然购买,但选择更加集中,真正具有辨识度、稀缺性和产品吸引力的品牌获得优先考虑,而缺乏鲜明特色的产品则更容易被放弃。
与此同时,中国奢侈品消费的竞争环境也在变化,以老铺黄金为代表的本土品牌,正在通过传统工艺、产品设计和文化叙事吸引消费者,为高端消费提供新的选择,这并不意味着本土品牌已经全面取代国际奢侈品牌,而是消费者的预算分配变得更加多元,国际品牌不再能够仅凭知名度和历史积累,理所当然地获得每一笔高端消费支出。
真正值得警惕的,是奢侈品涨价逻辑与消费者价值感知之间的落差。
过去,持续涨价是奢侈品行业提高客单价、维护品牌定位和推动收入增长的重要手段,但涨价能够持续创造增长,有一个前提是消费者对品牌价值的认可,必须同步增强。
如果价格增长长期快于消费者对产品设计、工艺、稀缺性和使用体验的价值感知,涨价就可能从增长工具转变为需求压力,尤其对于入门级产品,价格持续抬升可能逐渐提高消费者的购买门槛,使部分原本能够进入品牌的客群选择延迟购买,甚至转向其他品牌。
这种变化未必立即体现在所有产品销量的急剧下滑上,却可能改变品牌的客群结构和增长基础。
奢侈品真正的竞争力,从来不只是能够卖得更贵,而是消费者在价格不断提高之后,仍然认为购买值得。
这也是为什么LVMH第三季度时装与皮具部门下跌5%,不能仅仅被理解为宏观经济疲弱的结果,当外部需求承压时,品牌能否凭借产品吸引力、经典款更新和新的消费叙事留住顾客,决定了它究竟只是暂时放缓,还是正在面临更深层次的增长问题。
从品牌表现看,LVMH内部的分化同样值得警惕。
LV仍然是时装与皮具部门最重要的支柱,尽管整个部门第三季度下跌5%,但不能据此认定LV自身出现了同等幅度的下滑,集团没有披露该品牌单独的季度收入数据,现阶段更合理的判断是LV仍具备较强的品牌基础,但其所在部门正承受明显压力。
与此同时,LV与中国茶饮品牌茉莉奶白围绕四瓣花图案产生的知识产权争议,也为观察国际奢侈品牌在中国市场的处境提供了另一个切口,这场争议引发了关于图案使用、知识产权边界和品牌维权方式的讨论,部分消费者的反应也延伸至文化认同与品牌情绪。
单一争议不足以证明品牌吸引力已经受到实质性损害,更不能直接解释一个季度的销售下滑,但它提醒国际品牌,在中国市场经营,法律权利、品牌形象与消费者感受之间的关系,正变得更加复杂,品牌不仅需要维护自身资产,也需要理解消费者如何看待其权利主张。
Dior的处境则呈现出另一种矛盾,集团首席财务官Cécile Cabanis在业绩电话会上表示,对迪奥的表现感到满意,该品牌第三季度基本持平,美国客户实现双位数增长,创意总监Jonathan Anderson的设计也为品牌带来新的关注。
然而,单季持平意味着Dior尚未为时装与皮具部门提供足够的增长增量,管理层对品牌表现的评价,与市场对其增长贡献的关注,并不是同一个维度,创意变化可以重新激发消费者兴趣,但能否进一步转化为持续销售,仍需要后续验证。
相比之下,Givenchy与Fendi面临的挑战更加直接,两者缺乏具有足够市场声量的爆款产品,渠道收缩也反映出增长压力,Celine此前表现疲弱,但管理层已经释放改善信号,称其业绩正在快速改善,美国市场动能有所增强,鞋履品类实现双位数增长。
这意味着,LVMH当前面对的并非所有品牌同步失去吸引力,而是不同品牌创造需求的能力出现分化,头部品牌拥有更强的品牌认知与产品基础,第二梯队品牌则需要证明自己仍然能够持续制造购买理由。
当市场整体增长时,这种差异可能被行业扩张所掩盖,当消费者开始收紧预算时,品牌之间的差距就会迅速显现。
LVMH的另一个问题,是增长越来越依赖不同业务板块之间的相互补位。
多元化经营可以降低单一业务的波动风险,却无法永久替代核心品牌的增长,一旦时装与皮具持续疲弱,集团就需要依靠其他部门承担更多增长,而这可能进一步凸显不同业务之间的增长质量差异。
对LVMH而言,真正的复苏不应只是集团整体收入重新增长,而应是时装与皮具这样的核心业务重新获得增长。
路透社指出,该部门第三季度有机收入降幅显著超过分析师此前预期,进一步加剧了市场对奢侈品行业复苏前景的担忧,从这个角度看,LVMH的第三季度财报,真正揭示的不是奢侈品行业已经失去增长机会,而是过去那套依赖市场扩张、品牌溢价和持续涨价的增长方式,正在失效。
今年以来,LVMH股价累计下跌超过40%,不仅失去了法国市值第一企业的位置,被欧莱雅反超,集团董事长Bernard Arnault的个人财富也大幅缩水,跌出彭博亿万富豪榜前十。